English / বাংলা
Editorial News 24

কৃষিভিত্তিক খামার ও শিল্প খাতে ব্যাংকঋণ: সাফল্য, সম্ভাবনা ও চ্যালেঞ্জ


কৃষিভিত্তিক খামার ও শিল্প খাতে ব্যাংকঋণ: সাফল্য, সম্ভাবনা ও চ্যালেঞ্জ

ভূমিকা

বাংলাদেশ একটি কৃষিপ্রধান দেশ। এ দেশের অর্থনীতি, কর্মসংস্থান, খাদ্যনিরাপত্তা এবং গ্রামীণ জীবনযাত্রার সঙ্গে কৃষি ও শিল্প খাত ওতপ্রোতভাবে জড়িত। একটি দেশের অর্থনৈতিক উন্নয়নের জন্য যেমন আধুনিক কৃষিব্যবস্থা প্রয়োজন, তেমনি প্রয়োজন শক্তিশালী শিল্পায়ন। আর এই দুই খাতের বিকাশে ব্যাংকঋণ অত্যন্ত গুরুত্বপূর্ণ ভূমিকা পালন করে।

কৃষক যখন উন্নত বীজ, সার, কীটনাশক, সেচযন্ত্র, কৃষি যন্ত্রপাতি কিংবা গবাদিপশু কেনার জন্য অর্থের প্রয়োজন অনুভব করেন, তখন ব্যাংকঋণ তাঁর জন্য বড় সহায়ক হতে পারে। একইভাবে একজন উদ্যোক্তা যখন পোলট্রি খামার, ডেইরি ফার্ম, মৎস্য খামার, খাদ্য প্রক্রিয়াজাতকরণ কারখানা কিংবা বৃহৎ শিল্পপ্রতিষ্ঠান গড়ে তুলতে চান, তখন ব্যাংকের অর্থায়ন তাঁর স্বপ্ন বাস্তবায়নের পথ তৈরি করে।

তাই কৃষিভিত্তিক খামার ও শিল্প খাতে ব্যাংকঋণের সাফল্য শুধু ঋণ বিতরণের পরিমাণ দিয়ে বিচার করা যায় না; বরং উৎপাদন বৃদ্ধি, কর্মসংস্থান সৃষ্টি, দারিদ্র্য হ্রাস, উদ্যোক্তা তৈরি এবং জাতীয় অর্থনীতিতে অবদান রাখার মধ্য দিয়েই এর প্রকৃত সাফল্য নির্ধারিত হয়।

কৃষিভিত্তিক খামারে ব্যাংকঋণের ভূমিকা

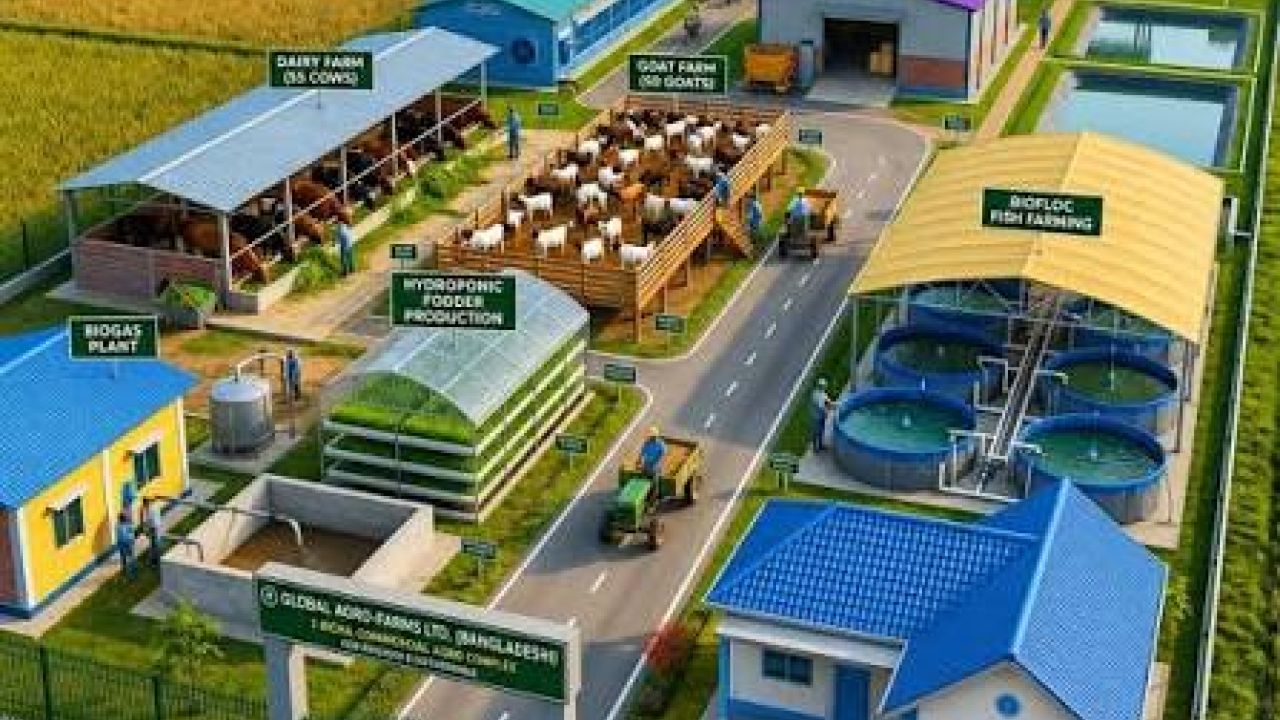
বাংলাদেশে কৃষি এখন আর শুধু প্রচলিত চাষাবাদের মধ্যে সীমাবদ্ধ নেই। আধুনিক কৃষির সঙ্গে যুক্ত হয়েছে গবাদিপশু পালন, দুগ্ধ উৎপাদন, পোলট্রি, হাঁস-মুরগির খামার, মাছ চাষ, ফল ও সবজি উৎপাদন, নার্সারি এবং কৃষিপণ্য সংরক্ষণ ও প্রক্রিয়াজাতকরণ।

এসব খামার পরিচালনা ও সম্প্রসারণের জন্য প্রয়োজন পর্যাপ্ত মূলধন। ব্যাংকঋণ কৃষক ও খামারিদের সেই মূলধনের জোগান দিতে গুরুত্বপূর্ণ ভূমিকা পালন করছে।

কৃষিঋণের মাধ্যমে কৃষকরা জমি চাষ, উন্নত বীজ ও সার ক্রয়, সেচব্যবস্থা স্থাপন, কৃষিযন্ত্র কেনা এবং উৎপাদন ব্যয় নির্বাহ করতে পারছেন। অন্যদিকে খামারিরা গরু, ছাগল, মুরগি, মাছের পোনা, খাদ্য ও খামারের অবকাঠামো উন্নয়নে বিনিয়োগের সুযোগ পাচ্ছেন।

এর ফলে অনেক ক্ষুদ্র ও মাঝারি উদ্যোক্তা নিজেদের কর্মসংস্থানের পাশাপাশি অন্যদের জন্যও কর্মসংস্থানের সুযোগ তৈরি করতে সক্ষম হচ্ছেন।

কৃষিঋণ বিতরণে বাংলাদেশের অগ্রগতি

বাংলাদেশ ব্যাংকের ২০২৪-২৫ অর্থবছরের বার্ষিক প্রতিবেদন অনুযায়ী, দেশে ব্যাংকগুলোর কৃষিঋণ বিতরণের লক্ষ্যমাত্রা ছিল ৩৮ হাজার কোটি টাকা। এর বিপরীতে প্রকৃত ঋণ বিতরণ হয়েছে প্রায় ৩৭ হাজার ৩২৭ কোটি টাকা। অর্থাৎ লক্ষ্যমাত্রার প্রায় ৯৮.২ শতাংশ অর্জিত হয়েছে।

একই অর্থবছরে কৃষিঋণ আদায়ের পরিমাণ ছিল প্রায় ৩৮ হাজার ২৪ কোটি টাকা। এ তথ্য কৃষি অর্থায়নে ব্যাংকগুলোর কার্যক্রমের ব্যাপকতা তুলে ধরে।

বিশেষ করে বাংলাদেশ কৃষি ব্যাংক, রাজশাহী কৃষি উন্নয়ন ব্যাংক এবং বাণিজ্যিক ব্যাংকগুলো কৃষি ও পল্লি অর্থায়নে গুরুত্বপূর্ণ অবদান রাখছে।

এ ছাড়া প্রায় ২৯ লাখ ২০ হাজার প্রান্তিক ও ক্ষুদ্র কৃষক বিভিন্ন ব্যাংক থেকে মোট ২৫ হাজার ৯২৮ কোটি টাকার কৃষিঋণ পেয়েছেন। এটি আর্থিক অন্তর্ভুক্তি ও গ্রামীণ অর্থনীতিতে ব্যাংকঋণের ভূমিকার একটি গুরুত্বপূর্ণ দৃষ্টান্ত।

শিল্প খাতে ব্যাংকঋণের সাফল্য

কৃষির পাশাপাশি শিল্পায়ন বাংলাদেশের অর্থনৈতিক উন্নয়নের অন্যতম প্রধান চালিকাশক্তি। পোশাকশিল্প, বস্ত্রশিল্প, ওষুধশিল্প, খাদ্য প্রক্রিয়াজাতকরণ, চামড়াশিল্প, সিরামিক, প্লাস্টিক, হালকা প্রকৌশল এবং অন্যান্য উৎপাদনমুখী শিল্পের বিকাশে ব্যাংকঋণ গুরুত্বপূর্ণ ভূমিকা পালন করছে।

ব্যাংকঋণের মাধ্যমে শিল্প উদ্যোক্তারা নতুন কারখানা স্থাপন, আধুনিক যন্ত্রপাতি আমদানি, উৎপাদনক্ষমতা বৃদ্ধি, কাঁচামাল সংগ্রহ এবং ব্যবসা সম্প্রসারণের সুযোগ পাচ্ছেন।

বিশেষ করে ক্ষুদ্র ও মাঝারি শিল্পপ্রতিষ্ঠানের (CMSME) জন্য ব্যাংকঋণ অত্যন্ত গুরুত্বপূর্ণ। কারণ এসব প্রতিষ্ঠানের অনেক উদ্যোক্তার নিজস্ব মূলধন সীমিত থাকে। ব্যাংকের অর্থায়ন তাঁদের উৎপাদন কার্যক্রম চালু রাখা এবং নতুন বাজারে প্রবেশের সুযোগ তৈরি করে।

শিল্প খাতে ব্যাংকঋণের উল্লেখযোগ্য সাফল্যগুলো হলো—

১. নতুন শিল্পপ্রতিষ্ঠান গড়ে ওঠার সুযোগ সৃষ্টি।

২. শিল্প উৎপাদন ও পণ্যের সরবরাহ বৃদ্ধি।

৩. দেশীয় ও আন্তর্জাতিক বাজারে প্রতিযোগিতার সক্ষমতা বৃদ্ধি।

৪. বেকার যুবকদের কর্মসংস্থানের সুযোগ সৃষ্টি।

৫. আমদানিনির্ভরতা কমিয়ে দেশীয় উৎপাদন বৃদ্ধিতে সহায়তা।

৬. রপ্তানি আয় ও জাতীয় অর্থনীতিতে অবদান বৃদ্ধি।

কৃষি ও শিল্প খাতে ব্যাংকঋণের সামগ্রিক সাফল্য

কৃষি ও শিল্প খাতে ব্যাংকঋণের সবচেয়ে বড় সাফল্য হলো অর্থনৈতিক কর্মকাণ্ডে সাধারণ মানুষের অংশগ্রহণ বৃদ্ধি। আগে যাঁদের পর্যাপ্ত পুঁজি ছিল না, তাঁরাও এখন ব্যাংকঋণের সহায়তায় খামার ও ক্ষুদ্র শিল্পপ্রতিষ্ঠান গড়ে তোলার সুযোগ পাচ্ছেন।

কৃষি খাতে ঋণ কৃষকের উৎপাদন সক্ষমতা বাড়াতে সাহায্য করছে। অন্যদিকে শিল্প খাতে ঋণ নতুন উদ্যোক্তা তৈরি এবং উৎপাদনমুখী বিনিয়োগ সম্প্রসারণে ভূমিকা রাখছে।

এর ফলে গ্রাম ও শহরের মধ্যে অর্থনৈতিক কর্মকাণ্ডের সংযোগ বৃদ্ধি পাচ্ছে। কৃষিপণ্যকে কেন্দ্র করে খাদ্য প্রক্রিয়াজাতকরণ শিল্প, হিমাগার, পরিবহন, প্যাকেজিং এবং বিপণনব্যবস্থারও সম্প্রসারণের সুযোগ তৈরি হচ্ছে।

অর্থাৎ কৃষি ও শিল্প খাতে ব্যাংকঋণ পরস্পরের পরিপূরক হিসেবে কাজ করতে পারে। কৃষি উৎপাদন শিল্পের কাঁচামাল সরবরাহ করে, আর শিল্প সেই কৃষিপণ্যকে প্রক্রিয়াজাত করে অধিক মূল্য সংযোজনের সুযোগ সৃষ্টি করে।

ব্যাংকঋণ ব্যবস্থার প্রধান সমস্যা ও সীমাবদ্ধতা

কৃষি ও শিল্প খাতে ব্যাংকঋণের অগ্রগতি থাকলেও এর সুফল সব উদ্যোক্তার কাছে সমানভাবে পৌঁছায়নি। এখনো অনেক কৃষক ও ক্ষুদ্র উদ্যোক্তা প্রয়োজনের সময় সহজে ঋণ পান না।

প্রধান সমস্যাগুলো হলো—

ঋণ গ্রহণের ক্ষেত্রে অতিরিক্ত কাগজপত্র ও জটিল প্রক্রিয়া।

জামানত ও উপযুক্ত গ্যারান্টারের অভাব।

ক্ষুদ্র উদ্যোক্তাদের জন্য ঋণের সুদের ব্যয় ও অন্যান্য খরচের চাপ।

গ্রামীণ এলাকায় ব্যাংকিং সেবার সীমিত সুযোগ।

ঋণের অর্থ উৎপাদনমুখী কাজে ব্যবহার না করার ঝুঁকি।

প্রাকৃতিক দুর্যোগ, বন্যা, খরা ও রোগবালাইয়ের কারণে কৃষিঋণ পরিশোধে সমস্যা।

শিল্প খাতে বিদ্যুৎ, গ্যাস, কাঁচামাল ও বাজারসংক্রান্ত অনিশ্চয়তা।

খেলাপি ঋণ ও দুর্বল ঋণ ব্যবস্থাপনার কারণে নতুন উদ্যোক্তাদের অর্থায়নে প্রতিবন্ধকতা।

বিশেষ করে কৃষক ও খামারিদের ক্ষেত্রে উৎপাদন মৌসুমের সঙ্গে ঋণ বিতরণের সময়ের সামঞ্জস্য থাকা অত্যন্ত জরুরি। সময়মতো ঋণ না পেলে অনেক ক্ষেত্রেই কৃষক তাঁর কাঙ্ক্ষিত উৎপাদন কার্যক্রম পরিচালনা করতে পারেন না।


ব্যাংকঋণের সাফল্য বাড়ানোর উপায়

কৃষি ও শিল্প খাতে ব্যাংকঋণের প্রকৃত সুফল নিশ্চিত করতে কয়েকটি বিষয়ে বিশেষ গুরুত্ব দেওয়া প্রয়োজন।

প্রথমত, কৃষক ও ক্ষুদ্র উদ্যোক্তাদের জন্য সহজ শর্তে ঋণ প্রদানের ব্যবস্থা করতে হবে।

দ্বিতীয়ত, কৃষি উৎপাদন, গবাদিপশু পালন, মৎস্য চাষ, পোলট্রি এবং আধুনিক খামার ব্যবস্থাপনার জন্য পৃথক অর্থায়ন পরিকল্পনা তৈরি করতে হবে।

তৃতীয়ত, ঋণ বিতরণের পাশাপাশি উদ্যোক্তাদের প্রশিক্ষণ, প্রযুক্তিগত সহায়তা এবং বাজারসংযোগ নিশ্চিত করতে হবে।

চতুর্থত, কৃষিপণ্যের ন্যায্যমূল্য নিশ্চিত করা, হিমাগার স্থাপন এবং কৃষিপণ্য সংরক্ষণ ও প্রক্রিয়াজাতকরণ শিল্পে বিনিয়োগ বাড়াতে হবে।

পঞ্চমত, ক্ষুদ্র ও মাঝারি শিল্পের জন্য দীর্ঘমেয়াদি বিনিয়োগঋণ এবং সহজ কার্যকরী মূলধন ঋণের ব্যবস্থা করতে হবে।

ষষ্ঠত, ঋণের অর্থ সঠিক কাজে ব্যবহার হচ্ছে কি না, তা নিশ্চিত করতে কার্যকর তদারকি গড়ে তুলতে হবে।

সপ্তমত, প্রাকৃতিক দুর্যোগ ও বাজারের অস্বাভাবিক পরিবর্তনের ঝুঁকি মোকাবিলায় কৃষিবিমা, ঋণ পুনঃতফসিল এবং বিশেষ সহায়তা কার্যক্রম সম্প্রসারণ করতে হবে।

উপসংহার

কৃষিভিত্তিক খামার ও শিল্প খাতে ব্যাংকঋণ বাংলাদেশের অর্থনৈতিক উন্নয়নের অন্যতম গুরুত্বপূর্ণ হাতিয়ার। কৃষি উৎপাদন বৃদ্ধি, খাদ্যনিরাপত্তা নিশ্চিতকরণ, গ্রামীণ কর্মসংস্থান সৃষ্টি, শিল্পায়ন এবং উদ্যোক্তা বিকাশে ব্যাংকঋণের অবদান অস্বীকার করার সুযোগ নেই।


তবে শুধু ঋণ বিতরণের পরিমাণ বাড়ালেই প্রকৃত সাফল্য অর্জিত হবে না। ঋণ হতে হবে সময়োপযোগী, সহজলভ্য, সাশ্রয়ী এবং উৎপাদনমুখী। একই সঙ্গে ঋণগ্রহীতাদের দক্ষতা, বাজারব্যবস্থা ও প্রযুক্তিগত সক্ষমতা বাড়াতে হবে।


আমাদের মনে রাখতে হবে, একজন কৃষকের সফল খামার শুধু তাঁর পরিবারের আয় বাড়ায় না; এটি দেশের খাদ্যনিরাপত্তায় অবদান রাখে। একইভাবে একটি সফল শিল্পপ্রতিষ্ঠান শুধু মালিকের মুনাফা বাড়ায় না; এটি বহু মানুষের কর্মসংস্থান সৃষ্টি করে এবং জাতীয় অর্থনীতিকে শক্তিশালী করে।


সুতরাং, পরিকল্পিত ও সুশৃঙ্খল ব্যাংক অর্থায়নের মাধ্যমে কৃষি ও শিল্প খাতকে আরও শক্তিশালী করা সম্ভব। ব্যাংকঋণ যদি সঠিক মানুষের হাতে, সঠিক সময়ে এবং সঠিক কাজে পৌঁছে দেওয়া যায়, তাহলে কৃষি ও শিল্পের সম্মিলিত অগ্রযাত্রায় বাংলাদেশ একটি সমৃদ্ধ, স্বনির্ভর ও উন্নত অর্থনীতিতে পরিণত হতে পারবে।

আপনার মতামত লিখুন

Editorial News 24

বুধবার, ১১ নভেম্বর ২০২৬


কৃষিভিত্তিক খামার ও শিল্প খাতে ব্যাংকঋণ: সাফল্য, সম্ভাবনা ও চ্যালেঞ্জ

প্রকাশের তারিখ : ১১ নভেম্বর ২০২৬

featured Image

ভূমিকা

বাংলাদেশ একটি কৃষিপ্রধান দেশ। এ দেশের অর্থনীতি, কর্মসংস্থান, খাদ্যনিরাপত্তা এবং গ্রামীণ জীবনযাত্রার সঙ্গে কৃষি ও শিল্প খাত ওতপ্রোতভাবে জড়িত। একটি দেশের অর্থনৈতিক উন্নয়নের জন্য যেমন আধুনিক কৃষিব্যবস্থা প্রয়োজন, তেমনি প্রয়োজন শক্তিশালী শিল্পায়ন। আর এই দুই খাতের বিকাশে ব্যাংকঋণ অত্যন্ত গুরুত্বপূর্ণ ভূমিকা পালন করে।

কৃষক যখন উন্নত বীজ, সার, কীটনাশক, সেচযন্ত্র, কৃষি যন্ত্রপাতি কিংবা গবাদিপশু কেনার জন্য অর্থের প্রয়োজন অনুভব করেন, তখন ব্যাংকঋণ তাঁর জন্য বড় সহায়ক হতে পারে। একইভাবে একজন উদ্যোক্তা যখন পোলট্রি খামার, ডেইরি ফার্ম, মৎস্য খামার, খাদ্য প্রক্রিয়াজাতকরণ কারখানা কিংবা বৃহৎ শিল্পপ্রতিষ্ঠান গড়ে তুলতে চান, তখন ব্যাংকের অর্থায়ন তাঁর স্বপ্ন বাস্তবায়নের পথ তৈরি করে।

তাই কৃষিভিত্তিক খামার ও শিল্প খাতে ব্যাংকঋণের সাফল্য শুধু ঋণ বিতরণের পরিমাণ দিয়ে বিচার করা যায় না; বরং উৎপাদন বৃদ্ধি, কর্মসংস্থান সৃষ্টি, দারিদ্র্য হ্রাস, উদ্যোক্তা তৈরি এবং জাতীয় অর্থনীতিতে অবদান রাখার মধ্য দিয়েই এর প্রকৃত সাফল্য নির্ধারিত হয়।

কৃষিভিত্তিক খামারে ব্যাংকঋণের ভূমিকা

বাংলাদেশে কৃষি এখন আর শুধু প্রচলিত চাষাবাদের মধ্যে সীমাবদ্ধ নেই। আধুনিক কৃষির সঙ্গে যুক্ত হয়েছে গবাদিপশু পালন, দুগ্ধ উৎপাদন, পোলট্রি, হাঁস-মুরগির খামার, মাছ চাষ, ফল ও সবজি উৎপাদন, নার্সারি এবং কৃষিপণ্য সংরক্ষণ ও প্রক্রিয়াজাতকরণ।

এসব খামার পরিচালনা ও সম্প্রসারণের জন্য প্রয়োজন পর্যাপ্ত মূলধন। ব্যাংকঋণ কৃষক ও খামারিদের সেই মূলধনের জোগান দিতে গুরুত্বপূর্ণ ভূমিকা পালন করছে।

কৃষিঋণের মাধ্যমে কৃষকরা জমি চাষ, উন্নত বীজ ও সার ক্রয়, সেচব্যবস্থা স্থাপন, কৃষিযন্ত্র কেনা এবং উৎপাদন ব্যয় নির্বাহ করতে পারছেন। অন্যদিকে খামারিরা গরু, ছাগল, মুরগি, মাছের পোনা, খাদ্য ও খামারের অবকাঠামো উন্নয়নে বিনিয়োগের সুযোগ পাচ্ছেন।

এর ফলে অনেক ক্ষুদ্র ও মাঝারি উদ্যোক্তা নিজেদের কর্মসংস্থানের পাশাপাশি অন্যদের জন্যও কর্মসংস্থানের সুযোগ তৈরি করতে সক্ষম হচ্ছেন।

কৃষিঋণ বিতরণে বাংলাদেশের অগ্রগতি

বাংলাদেশ ব্যাংকের ২০২৪-২৫ অর্থবছরের বার্ষিক প্রতিবেদন অনুযায়ী, দেশে ব্যাংকগুলোর কৃষিঋণ বিতরণের লক্ষ্যমাত্রা ছিল ৩৮ হাজার কোটি টাকা। এর বিপরীতে প্রকৃত ঋণ বিতরণ হয়েছে প্রায় ৩৭ হাজার ৩২৭ কোটি টাকা। অর্থাৎ লক্ষ্যমাত্রার প্রায় ৯৮.২ শতাংশ অর্জিত হয়েছে।

একই অর্থবছরে কৃষিঋণ আদায়ের পরিমাণ ছিল প্রায় ৩৮ হাজার ২৪ কোটি টাকা। এ তথ্য কৃষি অর্থায়নে ব্যাংকগুলোর কার্যক্রমের ব্যাপকতা তুলে ধরে।

বিশেষ করে বাংলাদেশ কৃষি ব্যাংক, রাজশাহী কৃষি উন্নয়ন ব্যাংক এবং বাণিজ্যিক ব্যাংকগুলো কৃষি ও পল্লি অর্থায়নে গুরুত্বপূর্ণ অবদান রাখছে।

এ ছাড়া প্রায় ২৯ লাখ ২০ হাজার প্রান্তিক ও ক্ষুদ্র কৃষক বিভিন্ন ব্যাংক থেকে মোট ২৫ হাজার ৯২৮ কোটি টাকার কৃষিঋণ পেয়েছেন। এটি আর্থিক অন্তর্ভুক্তি ও গ্রামীণ অর্থনীতিতে ব্যাংকঋণের ভূমিকার একটি গুরুত্বপূর্ণ দৃষ্টান্ত।

শিল্প খাতে ব্যাংকঋণের সাফল্য

কৃষির পাশাপাশি শিল্পায়ন বাংলাদেশের অর্থনৈতিক উন্নয়নের অন্যতম প্রধান চালিকাশক্তি। পোশাকশিল্প, বস্ত্রশিল্প, ওষুধশিল্প, খাদ্য প্রক্রিয়াজাতকরণ, চামড়াশিল্প, সিরামিক, প্লাস্টিক, হালকা প্রকৌশল এবং অন্যান্য উৎপাদনমুখী শিল্পের বিকাশে ব্যাংকঋণ গুরুত্বপূর্ণ ভূমিকা পালন করছে।

ব্যাংকঋণের মাধ্যমে শিল্প উদ্যোক্তারা নতুন কারখানা স্থাপন, আধুনিক যন্ত্রপাতি আমদানি, উৎপাদনক্ষমতা বৃদ্ধি, কাঁচামাল সংগ্রহ এবং ব্যবসা সম্প্রসারণের সুযোগ পাচ্ছেন।

বিশেষ করে ক্ষুদ্র ও মাঝারি শিল্পপ্রতিষ্ঠানের (CMSME) জন্য ব্যাংকঋণ অত্যন্ত গুরুত্বপূর্ণ। কারণ এসব প্রতিষ্ঠানের অনেক উদ্যোক্তার নিজস্ব মূলধন সীমিত থাকে। ব্যাংকের অর্থায়ন তাঁদের উৎপাদন কার্যক্রম চালু রাখা এবং নতুন বাজারে প্রবেশের সুযোগ তৈরি করে।

শিল্প খাতে ব্যাংকঋণের উল্লেখযোগ্য সাফল্যগুলো হলো—

১. নতুন শিল্পপ্রতিষ্ঠান গড়ে ওঠার সুযোগ সৃষ্টি।

২. শিল্প উৎপাদন ও পণ্যের সরবরাহ বৃদ্ধি।

৩. দেশীয় ও আন্তর্জাতিক বাজারে প্রতিযোগিতার সক্ষমতা বৃদ্ধি।

৪. বেকার যুবকদের কর্মসংস্থানের সুযোগ সৃষ্টি।

৫. আমদানিনির্ভরতা কমিয়ে দেশীয় উৎপাদন বৃদ্ধিতে সহায়তা।

৬. রপ্তানি আয় ও জাতীয় অর্থনীতিতে অবদান বৃদ্ধি।

কৃষি ও শিল্প খাতে ব্যাংকঋণের সামগ্রিক সাফল্য

কৃষি ও শিল্প খাতে ব্যাংকঋণের সবচেয়ে বড় সাফল্য হলো অর্থনৈতিক কর্মকাণ্ডে সাধারণ মানুষের অংশগ্রহণ বৃদ্ধি। আগে যাঁদের পর্যাপ্ত পুঁজি ছিল না, তাঁরাও এখন ব্যাংকঋণের সহায়তায় খামার ও ক্ষুদ্র শিল্পপ্রতিষ্ঠান গড়ে তোলার সুযোগ পাচ্ছেন।

কৃষি খাতে ঋণ কৃষকের উৎপাদন সক্ষমতা বাড়াতে সাহায্য করছে। অন্যদিকে শিল্প খাতে ঋণ নতুন উদ্যোক্তা তৈরি এবং উৎপাদনমুখী বিনিয়োগ সম্প্রসারণে ভূমিকা রাখছে।

এর ফলে গ্রাম ও শহরের মধ্যে অর্থনৈতিক কর্মকাণ্ডের সংযোগ বৃদ্ধি পাচ্ছে। কৃষিপণ্যকে কেন্দ্র করে খাদ্য প্রক্রিয়াজাতকরণ শিল্প, হিমাগার, পরিবহন, প্যাকেজিং এবং বিপণনব্যবস্থারও সম্প্রসারণের সুযোগ তৈরি হচ্ছে।

অর্থাৎ কৃষি ও শিল্প খাতে ব্যাংকঋণ পরস্পরের পরিপূরক হিসেবে কাজ করতে পারে। কৃষি উৎপাদন শিল্পের কাঁচামাল সরবরাহ করে, আর শিল্প সেই কৃষিপণ্যকে প্রক্রিয়াজাত করে অধিক মূল্য সংযোজনের সুযোগ সৃষ্টি করে।

ব্যাংকঋণ ব্যবস্থার প্রধান সমস্যা ও সীমাবদ্ধতা

কৃষি ও শিল্প খাতে ব্যাংকঋণের অগ্রগতি থাকলেও এর সুফল সব উদ্যোক্তার কাছে সমানভাবে পৌঁছায়নি। এখনো অনেক কৃষক ও ক্ষুদ্র উদ্যোক্তা প্রয়োজনের সময় সহজে ঋণ পান না।

প্রধান সমস্যাগুলো হলো—

ঋণ গ্রহণের ক্ষেত্রে অতিরিক্ত কাগজপত্র ও জটিল প্রক্রিয়া।

জামানত ও উপযুক্ত গ্যারান্টারের অভাব।

ক্ষুদ্র উদ্যোক্তাদের জন্য ঋণের সুদের ব্যয় ও অন্যান্য খরচের চাপ।

গ্রামীণ এলাকায় ব্যাংকিং সেবার সীমিত সুযোগ।

ঋণের অর্থ উৎপাদনমুখী কাজে ব্যবহার না করার ঝুঁকি।

প্রাকৃতিক দুর্যোগ, বন্যা, খরা ও রোগবালাইয়ের কারণে কৃষিঋণ পরিশোধে সমস্যা।

শিল্প খাতে বিদ্যুৎ, গ্যাস, কাঁচামাল ও বাজারসংক্রান্ত অনিশ্চয়তা।

খেলাপি ঋণ ও দুর্বল ঋণ ব্যবস্থাপনার কারণে নতুন উদ্যোক্তাদের অর্থায়নে প্রতিবন্ধকতা।

বিশেষ করে কৃষক ও খামারিদের ক্ষেত্রে উৎপাদন মৌসুমের সঙ্গে ঋণ বিতরণের সময়ের সামঞ্জস্য থাকা অত্যন্ত জরুরি। সময়মতো ঋণ না পেলে অনেক ক্ষেত্রেই কৃষক তাঁর কাঙ্ক্ষিত উৎপাদন কার্যক্রম পরিচালনা করতে পারেন না।


ব্যাংকঋণের সাফল্য বাড়ানোর উপায়

কৃষি ও শিল্প খাতে ব্যাংকঋণের প্রকৃত সুফল নিশ্চিত করতে কয়েকটি বিষয়ে বিশেষ গুরুত্ব দেওয়া প্রয়োজন।

প্রথমত, কৃষক ও ক্ষুদ্র উদ্যোক্তাদের জন্য সহজ শর্তে ঋণ প্রদানের ব্যবস্থা করতে হবে।

দ্বিতীয়ত, কৃষি উৎপাদন, গবাদিপশু পালন, মৎস্য চাষ, পোলট্রি এবং আধুনিক খামার ব্যবস্থাপনার জন্য পৃথক অর্থায়ন পরিকল্পনা তৈরি করতে হবে।

তৃতীয়ত, ঋণ বিতরণের পাশাপাশি উদ্যোক্তাদের প্রশিক্ষণ, প্রযুক্তিগত সহায়তা এবং বাজারসংযোগ নিশ্চিত করতে হবে।

চতুর্থত, কৃষিপণ্যের ন্যায্যমূল্য নিশ্চিত করা, হিমাগার স্থাপন এবং কৃষিপণ্য সংরক্ষণ ও প্রক্রিয়াজাতকরণ শিল্পে বিনিয়োগ বাড়াতে হবে।

পঞ্চমত, ক্ষুদ্র ও মাঝারি শিল্পের জন্য দীর্ঘমেয়াদি বিনিয়োগঋণ এবং সহজ কার্যকরী মূলধন ঋণের ব্যবস্থা করতে হবে।

ষষ্ঠত, ঋণের অর্থ সঠিক কাজে ব্যবহার হচ্ছে কি না, তা নিশ্চিত করতে কার্যকর তদারকি গড়ে তুলতে হবে।

সপ্তমত, প্রাকৃতিক দুর্যোগ ও বাজারের অস্বাভাবিক পরিবর্তনের ঝুঁকি মোকাবিলায় কৃষিবিমা, ঋণ পুনঃতফসিল এবং বিশেষ সহায়তা কার্যক্রম সম্প্রসারণ করতে হবে।

উপসংহার

কৃষিভিত্তিক খামার ও শিল্প খাতে ব্যাংকঋণ বাংলাদেশের অর্থনৈতিক উন্নয়নের অন্যতম গুরুত্বপূর্ণ হাতিয়ার। কৃষি উৎপাদন বৃদ্ধি, খাদ্যনিরাপত্তা নিশ্চিতকরণ, গ্রামীণ কর্মসংস্থান সৃষ্টি, শিল্পায়ন এবং উদ্যোক্তা বিকাশে ব্যাংকঋণের অবদান অস্বীকার করার সুযোগ নেই।


তবে শুধু ঋণ বিতরণের পরিমাণ বাড়ালেই প্রকৃত সাফল্য অর্জিত হবে না। ঋণ হতে হবে সময়োপযোগী, সহজলভ্য, সাশ্রয়ী এবং উৎপাদনমুখী। একই সঙ্গে ঋণগ্রহীতাদের দক্ষতা, বাজারব্যবস্থা ও প্রযুক্তিগত সক্ষমতা বাড়াতে হবে।


আমাদের মনে রাখতে হবে, একজন কৃষকের সফল খামার শুধু তাঁর পরিবারের আয় বাড়ায় না; এটি দেশের খাদ্যনিরাপত্তায় অবদান রাখে। একইভাবে একটি সফল শিল্পপ্রতিষ্ঠান শুধু মালিকের মুনাফা বাড়ায় না; এটি বহু মানুষের কর্মসংস্থান সৃষ্টি করে এবং জাতীয় অর্থনীতিকে শক্তিশালী করে।


সুতরাং, পরিকল্পিত ও সুশৃঙ্খল ব্যাংক অর্থায়নের মাধ্যমে কৃষি ও শিল্প খাতকে আরও শক্তিশালী করা সম্ভব। ব্যাংকঋণ যদি সঠিক মানুষের হাতে, সঠিক সময়ে এবং সঠিক কাজে পৌঁছে দেওয়া যায়, তাহলে কৃষি ও শিল্পের সম্মিলিত অগ্রযাত্রায় বাংলাদেশ একটি সমৃদ্ধ, স্বনির্ভর ও উন্নত অর্থনীতিতে পরিণত হতে পারবে।


Editorial News 24


© সর্বস্বত্ব স্বত্বাধিকার সংরক্ষিত, আমাদের প্রকাশিত সংবাদ, কলাম, তথ্য, ছবি, পূর্বানুমতি ছাড়া ব্যবহার অপরাধ।
google.com, pub-1718561036151648, DIRECT, f08c47fec0942fa0